Publicado em: 15/03/2024
Atualizado em:
A assessoria jurídica na renegociação de juros imobiliários envolve a análise técnica do contrato de financiamento para identificar desequilíbrios, encargos excessivos e alternativas legais de reorganização de parcelas, prazos ou valores, com foco em segurança jurídica e impacto financeiro de longo prazo.
Quando um financiamento imobiliário passa a comprometer de forma contínua o orçamento, a renegociação deixa de ser apenas uma tentativa de alívio momentâneo. Nesse estágio, qualquer decisão equivocada pode ampliar o custo total do contrato e gerar prejuízos difíceis de reverter.
É justamente nesse cenário que a assessoria jurídica especializada se torna decisiva. O advogado não atua apenas para “negociar com o banco”, mas para interpretar o contrato, avaliar riscos jurídicos e estruturar uma estratégia compatível com a realidade financeira do mutuário e com os limites legais aplicáveis.
Em que momento a renegociação de juros imobiliários exige apoio jurídico?
A necessidade de assessoria jurídica surge quando o contrato deixa de refletir equilíbrio entre as partes. Em financiamentos de longo prazo, esse desequilíbrio pode se manifestar por taxas elevadas, sistemas de amortização desfavoráveis ou encargos que ampliam excessivamente o valor final do imóvel.
Negociar diretamente com a instituição financeira, sem análise técnica prévia, costuma resultar em propostas padronizadas, que resolvem o curto prazo, mas aumentam o custo total da dívida. O apoio jurídico permite avaliar se a renegociação oferecida é, de fato, vantajosa.
Além disso, o advogado identifica se o caso comporta apenas ajuste administrativo ou se existem fundamentos para medidas mais profundas, inclusive de revisão contratual, quando juridicamente cabível.
Como a assessoria jurídica atua, na prática, na renegociação de juros imobiliários?
A atuação jurídica na renegociação de juros imobiliários segue uma metodologia técnica e estruturada, voltada à compreensão integral do contrato e à definição de estratégias juridicamente seguras. Cada etapa é pensada para evitar decisões precipitadas e reduzir riscos de longo prazo.
- Análise técnica do contrato: exame detalhado das cláusulas relativas a juros, correção monetária, sistema de amortização e encargos acessórios, identificando impactos diretos no custo final do financiamento;
- Avaliação do histórico financeiro: verificação da evolução do saldo devedor e do valor total pago ao longo do tempo, especialmente em contratos de longo prazo com incidência relevante de juros;
- Simulação de cenários possíveis: construção de alternativas jurídicas e financeiras, considerando efeitos de curto, médio e longo prazo sobre o contrato e o planejamento patrimonial;
- Definição da estratégia adequada: escolha fundamentada entre renegociação administrativa ou outras medidas juridicamente cabíveis, sempre alinhada à realidade financeira apresentada.
Essa abordagem permite que a renegociação seja conduzida de forma consciente e segura, garantindo maior previsibilidade contratual e evitando soluções que aparentem vantagem imediata, mas gerem prejuízos futuros.
Quais fundamentos legais sustentam a renegociação ou revisão do financiamento?
A renegociação e eventual revisão contratual encontram respaldo na legislação brasileira, especialmente quando há quebra do equilíbrio contratual. A análise dessas situações exige conhecimento técnico específico, usualmente associado à atuação de um advogado imobiliário, sobretudo em contratos de financiamento de longo prazo com impacto patrimonial relevante.
O artigo 317 do Código Civil autoriza a revisão quando acontecimentos supervenientes tornam a prestação excessivamente onerosa. Em contratos bancários, o Código de Defesa do Consumidor também se aplica, permitindo a revisão de cláusulas que imponham desvantagem excessiva ao consumidor, nos termos do artigo 6º, inciso V, e do artigo 51.
Além disso, o Superior Tribunal de Justiça consolidou o entendimento de que a simples estipulação de juros acima de determinado patamar não caracteriza, por si só, abusividade, sendo necessária análise concreta do contrato, conforme a Súmula 382 do STJ.
Quando o uso do FGTS faz sentido jurídico na renegociação?
O FGTS pode ser um instrumento relevante, mas sua utilização exige análise criteriosa. Em alguns casos, o abatimento de parcelas pode gerar alívio financeiro imediato. Em outros, a amortização do saldo devedor se mostra mais eficaz para reduzir o custo total do contrato.
Sem orientação jurídica, é comum que o mutuário utilize o FGTS de forma pouco estratégica, comprometendo recursos que poderiam ser mais bem empregados em outro momento do financiamento.
A assessoria jurídica avalia requisitos legais, impactos financeiros e efeitos futuros dessa escolha, evitando decisões que aparentam vantagem imediata, mas geram prejuízo no médio ou longo prazo.
Reduzir a parcela ou encurtar o prazo: qual decisão tende a ser mais segura?

Essa é uma das decisões mais sensíveis em um financiamento imobiliário. A redução da parcela pode ser necessária em momentos específicos, como reorganização de renda ou transição profissional. Contudo, essa escolha costuma ampliar o valor final pago em juros.
A diminuição do prazo, por outro lado, tende a reduzir significativamente o custo total do financiamento, desde que exista capacidade financeira para suportar prestações maiores no presente.
A assessoria jurídica atua exatamente nesse ponto: demonstrar, com base em dados concretos, qual alternativa gera menor impacto financeiro ao longo do contrato, evitando escolhas baseadas apenas na urgência do momento.
Quando a renegociação administrativa não é suficiente?
Existem situações em que a negociação direta com o banco não resolve o desequilíbrio contratual, especialmente quando o financiamento está inserido em contextos de reorganização patrimonial ou familiar.
Essa medida não é automática nem genérica. Exige análise técnica aprofundada, produção de prova pericial e avaliação clara de riscos e limites. A atuação responsável do advogado é essencial para evitar expectativas irreais.
O papel da assessoria jurídica é esclarecer se o contrato comporta esse tipo de medida e, em caso positivo, estruturar a estratégia de forma segura e fundamentada.
Quando procurar um advogado para renegociar juros imobiliários?
Alguns sinais indicam que a atuação jurídica especializada é recomendada:
- Quando o valor final do financiamento se mostra desproporcional ao valor do imóvel;
- Quando propostas de renegociação apresentadas pelo banco não reduzem o custo total da dívida;
- Quando há dificuldade recorrente em manter as parcelas sem comprometer o orçamento;
- Quando existe dúvida sobre a legalidade das taxas e encargos aplicados.
Nesses cenários, a análise jurídica prévia evita decisões precipitadas e protege o planejamento patrimonial do mutuário.
O que acontece quando você conta com assessoria jurídica especializada
Um caso analisado pelo escritório Galvão & Silva Advocacia envolveu mutuários que, após anos de financiamento imobiliário, passaram a enfrentar dificuldades para manter as parcelas diante do impacto acumulado dos juros. A situação exigia cautela, pois decisões sem análise técnica poderiam ampliar o custo total da dívida.
A atuação jurídica iniciou-se com a leitura detalhada do contrato, avaliando sistema de amortização, encargos aplicados e evolução do saldo devedor. A partir dessa análise, foram examinadas alternativas de renegociação administrativa compatíveis com os parâmetros legais aplicáveis ao crédito imobiliário.
Com base nessa avaliação, foi possível orientar os envolvidos quanto às opções juridicamente adequadas, esclarecendo os riscos e impactos de cada escolha. O relato demonstra como a assessoria jurídica contribui para a reorganização segura do financiamento e para a preservação da previsibilidade contratual.
Perguntas frequentes sobre assessoria jurídica na renegociação de juros imobiliários
É possível renegociar os juros de um financiamento imobiliário?
Sim. A instituição pode oferecer novas condições de prazo, parcela ou pagamento. Antes de aceitar, é importante comparar o custo total da proposta com o contrato atual.
Juros acima de 12% ao ano são considerados abusivos?
Não automaticamente. A Súmula 382 do STJ determina que esse percentual, isoladamente, não comprova abusividade. É necessário analisar a modalidade, a taxa média e as condições do contrato.
Vale mais a pena reduzir a parcela ou o prazo?
Depende da capacidade financeira. Reduzir a parcela alivia o orçamento, mas pode aumentar o custo final. Encurtar o prazo tende a diminuir os juros totais, embora mantenha prestações maiores.
O FGTS pode ser usado na renegociação do financiamento?
O FGTS pode ser utilizado para amortizar o saldo, quitar parcelas ou reduzir prestações, desde que os requisitos legais sejam cumpridos. A melhor opção depende do contrato e dos objetivos do mutuário.
Quando cabe uma ação revisional de financiamento imobiliário?
A ação pode ser avaliada quando existem indícios concretos de cláusulas abusivas, cobranças irregulares ou desequilíbrio contratual. A discordância com o valor das parcelas, sozinha, não é suficiente.
Como o escritório Galvão & Silva pode ajudar na renegociação de financiamento imobiliário?
A renegociação de financiamento imobiliário exige análise técnica das cláusulas contratuais, das taxas aplicadas e do impacto financeiro das novas condições propostas. O escritório Galvão & Silva Advocacia atua de forma estratégica na avaliação dessas variáveis, sempre com base na legislação aplicável e na proteção do consumidor.
Nossa equipe realiza leitura detalhada do contrato, examina a regularidade das taxas, orienta sobre riscos e alternativas possíveis e acompanha negociações administrativas ou medidas judiciais quando juridicamente cabíveis.
A condução especializada do caso contribui para decisões mais seguras, prevenção de prejuízos futuros e maior equilíbrio na relação contratual com a instituição financeira.
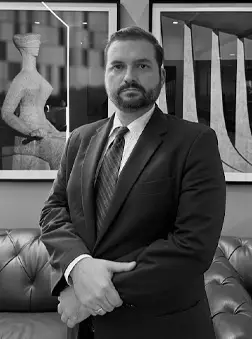
Dr. Antônio Carlos Lourenço Faillace
Advogado e Cientista Político, sou formado pelo Centro Universitário de Brasília e pela Universidade de Brasília, respectivamente. Inscrito na OAB/DF sob o número 29.903. Possuo mais de 16 anos de atuação em Direito Civil, com grande experiência em Direito do Consumidor, Direito Imobiliário, e Direito Internacional. Também sou fluente em Inglês e Espanhol, além do […]

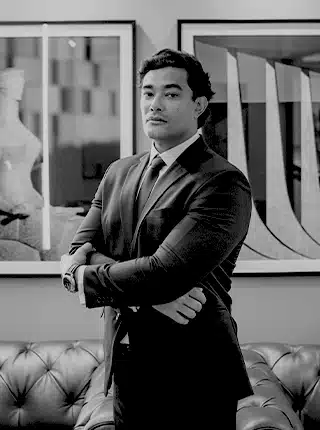
Dr. Daniel Ângelo Luiz da Silva
Sou advogado, sócio fundador do escritório Galvão & Silva Advocacia, formado pela Universidade Processus e inscrito na OAB/DF nº 54.608. Atuo há mais de uma década em Direito Civil, Empresarial, Tribunais Superiores, Homologação de Sentença Estrangeira e em litígios complexos envolvendo disputas patrimoniais. Além da advocacia, sou professor, escritor e palestrante, fluente em inglês e […]