Publicado em: 16/06/2023
Atualizado em:
O Programa Desenrola Brasil foi uma política pública criada para facilitar a renegociação de dívidas e ampliar o acesso ao crédito. Instituído pela Medida Provisória nº 1.176/2023 e convertido na Lei nº 14.690/2023, o programa ofereceu condições especiais para consumidores inadimplentes.
Durante sua vigência, pessoas físicas puderam negociar débitos com descontos, parcelamentos e condições diferenciadas. A iniciativa também incentivou a participação de instituições financeiras, buscando reduzir a inadimplência e estimular a recuperação financeira dos consumidores.
Embora a plataforma de negociação tenha sido encerrada, a Lei nº 14.690/2023 permanece em vigor e continua produzindo efeitos importantes nas relações de crédito. Compreender essas mudanças é fundamental para avaliar direitos, contratos e alternativas de renegociação.
O que foi o Programa Desenrola Brasil e como funcionava?
O Programa Desenrola Brasil criou um regime especial para renegociação de dívidas de pessoas físicas, abrangendo débitos bancários e determinadas contas de consumo vencidas até o final de 2022. A adesão ocorreu de forma voluntária por consumidores e instituições participantes.
O funcionamento envolvia o cadastro dos credores na plataforma oficial, a disponibilização das propostas de negociação e o aceite eletrônico pelo consumidor. Esse modelo buscou simplificar o procedimento e ampliar o acesso às condições especiais oferecidas.
Além de estimular acordos extrajudiciais, o programa reduziu a judicialização de cobranças e fortaleceu soluções consensuais entre credores e devedores. A negociação direta permitiu maior previsibilidade para ambas as partes.
Quem podia participar do Programa Desenrola Brasil?
A participação foi destinada a pessoas físicas com dívidas em atraso que atendessem aos critérios definidos pela legislação. O programa estabeleceu diferentes faixas de renda para ampliar o acesso às condições de renegociação.
Entre os principais requisitos estavam:
- Faixa 1: consumidores com renda mensal de até dois salários mínimos;
- Faixa 2: pessoas com renda mensal de até R$ 20 mil;
- Débitos elegíveis: dívidas bancárias e contas de consumo vencidas até 31 de dezembro de 2022;
- Credores participantes: bancos, concessionárias de serviços públicos e empresas cadastradas na plataforma.
Esses critérios permitiram direcionar os benefícios aos consumidores mais impactados pelo endividamento. A análise das condições do acordo também ajudava a evitar a contratação de compromissos incompatíveis com a capacidade financeira.
Quais dívidas podiam ser negociadas?
Nem todos os débitos foram contemplados pelo programa. A legislação definiu quais modalidades poderiam participar da renegociação e quais permaneceriam sujeitas a regras específicas.
Relação entre o tipo de dívida e elegibilidade:
| Tipo de dívida | Elegibilidade | Observações |
| Dívidas bancárias | Sim | Cartão de crédito, empréstimos e cheque especial, conforme critérios do programa |
| Contas de consumo | Sim | Água, energia elétrica, gás e telefonia vencidas até o final de 2022 |
| Dívidas tributárias | Não | Devem ser negociadas por programas específicos da Receita Federal ou da PGFN |
| Empréstimos consignados | Parcial | Dependia das políticas adotadas por cada instituição financeira |
A correta identificação do enquadramento permitia avaliar se a dívida poderia ser renegociada e quais benefícios estavam disponíveis. Esse cuidado evitava expectativas equivocadas durante o procedimento.
Quais benefícios o Programa Desenrola Brasil ofereceu?
O principal objetivo foi facilitar a regularização financeira e possibilitar o retorno do consumidor ao mercado de crédito. Os acordos poderiam incluir descontos expressivos, redução de encargos e parcelamentos mais acessíveis.
A formalização da negociação também possibilitava a retirada do nome dos cadastros de inadimplentes após o cumprimento das condições previstas. Para as instituições financeiras, o programa criou incentivos à participação nas negociações.
Essas medidas favoreceram soluções consensuais, reduziram conflitos entre credores e devedores e estimularam a recuperação financeira de milhões de consumidores durante a vigência do programa.
Quais efeitos da Lei nº 14.690/2023 permanecem em vigor?
Mesmo com o encerramento do Programa Desenrola Brasil, a Lei nº 14.690/2023 continua produzindo efeitos relevantes no mercado de crédito. Diversas alterações permanecem aplicáveis às relações entre consumidores e instituições financeiras.
Entre as principais mudanças estão o limite para os encargos do crédito rotativo, o fortalecimento da portabilidade das dívidas de cartão de crédito e o aumento da transparência nas informações prestadas aos consumidores.
Essas medidas reforçam a proteção do consumidor e incentivam práticas mais equilibradas nas operações de crédito, contribuindo para relações contratuais mais transparentes.
Qual é o papel do advogado na negociação de dívidas?
A negociação de dívidas exige análise cuidadosa dos contratos, dos valores cobrados e das condições apresentadas pelos credores. Uma avaliação técnica pode identificar cobranças indevidas, encargos abusivos e cláusulas que merecem revisão.
Além da análise documental, o advogado pode conduzir negociações diretamente com as instituições financeiras, buscando condições compatíveis com a capacidade financeira do devedor e reduzindo riscos futuros.
Após a formalização do acordo, o acompanhamento jurídico também auxilia na verificação do cumprimento das obrigações assumidas e da regularização da situação cadastral do consumidor.
Renegociação estruturada permite regularização financeira de consumidora
Uma consumidora enfrentava diversas restrições de crédito em razão do acúmulo de dívidas bancárias e contas de consumo, o que dificultava a obtenção de financiamento e comprometia sua organização financeira.
Após análise detalhada dos contratos, o advogado especialista identificou os débitos passíveis de negociação, revisou os valores cobrados e estruturou uma estratégia para aproveitar as condições disponíveis durante a vigência do Programa Desenrola Brasil.
Com a formalização dos acordos, houve regularização das pendências, exclusão das restrições cadastrais e reorganização da situação financeira da cliente. O caso demonstra a importância do apoio técnico nessas situações.
Perguntas frequentes sobre o Programa Desenrola Brasil
O Programa Desenrola Brasil ainda está em vigor?
Não. A plataforma de renegociação foi encerrada, mas a Lei nº 14.690/2023 permanece vigente e continua produzindo efeitos em temas relacionados ao crédito, como regras para o cartão de crédito rotativo e a portabilidade de dívidas.
Quais dívidas podiam ser negociadas no Desenrola Brasil?
O programa contemplava determinadas dívidas bancárias e não bancárias, como débitos de cartão de crédito, empréstimos e contas de consumo vencidas até os limites e critérios estabelecidos pela legislação. Dívidas tributárias, por exemplo, não eram abrangidas pelo programa.
Quem podia participar do Programa Desenrola Brasil?
A participação era destinada a pessoas físicas que atendessem aos requisitos de renda e às demais condições previstas na Lei nº 14.690/2023. As instituições credoras também precisavam aderir ao programa para oferecer propostas de renegociação.
O que mudou após o encerramento do Programa Desenrola Brasil?
Embora a plataforma tenha sido desativada, permanecem em vigor alterações introduzidas pela Lei nº 14.690/2023, como regras sobre a limitação dos encargos do crédito rotativo, a portabilidade de dívidas de cartão de crédito e o fortalecimento da transparência nas operações financeiras.
Quando é recomendável buscar orientação jurídica para renegociar dívidas?
A orientação jurídica é recomendada quando houver dúvidas sobre os valores cobrados, cláusulas contratuais, juros, possibilidade de revisão da dívida ou negociação com credores. A análise técnica também auxilia na identificação de cobranças indevidas e na escolha da estratégia mais adequada para cada situação.
Como o escritório Galvão & Silva Advocacia pode auxiliar?
Casos de endividamento exigem avaliação individualizada, especialmente quando envolvem contratos bancários, cobranças excessivas ou dúvidas sobre a validade dos débitos. A análise técnica permite identificar alternativas de negociação e eventuais irregularidades.
O escritório Galvão & Silva Advocacia atua na revisão de contratos, negociação de dívidas e defesa dos direitos dos consumidores, sempre com foco na segurança jurídica e na redução dos impactos financeiros.
Se você busca compreender as possibilidades de renegociação ou deseja analisar a regularidade de uma cobrança, contar com orientação jurídica especializada pode ser um passo importante para organizar sua situação financeira com maior segurança. Agende uma consulta e prossiga com segurança.
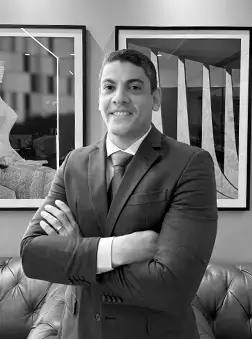
Dr. Caio de Souza Galvão
Sou advogado, sócio-fundador do escritório Galvão & Silva Advocacia, formado pela Universidade Católica de Brasília e pós-graduado em Ciências Penais pela Universidade Cândido Mendes. Iniciei minha trajetória no TJDFT, atuando no 1º Juizado Cível, Criminal e de Violência Doméstica, além de exercer funções como conciliador. Passei pelo TST, TCU e Procuradoria-Geral do Banco Central, onde […]

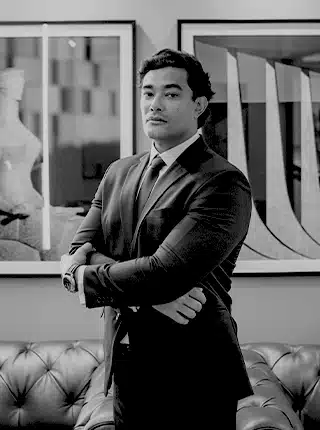
Dr. Daniel Ângelo Luiz da Silva
Sou advogado, sócio fundador do escritório Galvão & Silva Advocacia, formado pela Universidade Processus e inscrito na OAB/DF nº 54.608. Atuo há mais de uma década em Direito Civil, Empresarial, Inventário, Homologação de Sentença Estrangeira e em litígios complexos envolvendo disputas patrimoniais. Além da advocacia, sou professor, escritor e palestrante, fluente em inglês e espanhol. […]