
Publicado em: 08/05/2023
Atualizado em:
Advogado especialista em revisão de financiamento imobiliário é procurado quando há dúvida sobre juros, saldo devedor, seguros, tarifas, parcelas, portabilidade, uso do FGTS ou possível irregularidade no contrato.
Como o financiamento imobiliário costuma envolver valores altos, prazos longos e garantia vinculada ao imóvel, a análise deve considerar contrato, boletos, demonstrativos, sistema de amortização, custo efetivo total e risco de inadimplência.
Em muitos casos, o problema não está apenas no valor da parcela, mas na falta de clareza sobre encargos, evolução da dívida, cobranças acessórias e alternativas antes de uma ação revisional ou renegociação.
Quando a revisão do financiamento pode ser necessária?
A revisão pode ser analisada quando o consumidor identifica diferença relevante entre contrato, boletos, extratos e evolução da dívida, ou quando não compreende a composição do saldo devedor.
Também pode ser útil quando há dúvida sobre venda casada, seguros não explicados, tarifas desconhecidas, juros aparentemente destoantes, divergência entre proposta e contrato final ou negativa de informações pelo banco.
Nem toda parcela alta significa abusividade. Em muitos casos, o valor decorre do prazo, da taxa contratada, do seguro obrigatório ou da evolução normal do saldo devedor. Por isso, a análise deve ser técnica e documental.
Pontos do contrato que exigem atenção
A análise do financiamento imobiliário deve verificar cláusulas contratuais, encargos, sistema de amortização, custo efetivo total, garantias, prazos e consequências do atraso.
| Ponto analisado | O que observar |
| Juros | Taxa contratada, evolução da dívida e comparação técnica |
| CET | Custo efetivo total, encargos, seguros e tarifas |
| Seguros | Cobertura, obrigatoriedade, valores e contratação |
| Saldo devedor | Evolução, amortização e correção aplicada |
| Tarifas | Previsão contratual e informação ao consumidor |
| Inadimplência | Multa, juros de mora, garantia e risco de leilão |
A tabela serve como ponto de partida. A revisão depende do contrato, dos documentos bancários, da relação entre as partes e da existência de irregularidade demonstrável.
Alienação fiduciária e risco de leilão
Em muitos contratos, o próprio imóvel é usado como garantia. Nos financiamentos com alienação fiduciária, o credor mantém a propriedade fiduciária até a quitação da dívida.
A Lei nº 9.514/1997 disciplina a alienação fiduciária de coisa imóvel e prevê regras sobre garantia, inadimplência, consolidação da propriedade e leilões.
Isso significa que o atraso pode gerar cobrança, consolidação da propriedade em nome do credor e, em situações específicas, leilão do imóvel. Para aprofundar, veja nosso conteúdo sobre alienação fiduciária.
FGTS e portabilidade no financiamento imobiliário
O uso do FGTS pode ocorrer em momentos diferentes, como entrada, amortização, liquidação ou pagamento de parte das prestações, conforme regras do fundo e da operação contratada.
A página oficial da Caixa sobre uso do FGTS na habitação orienta sobre requisitos relacionados ao trabalhador, ao imóvel e ao financiamento.
A portabilidade também pode ser avaliada quando outra instituição oferece condições mais adequadas. O Banco Central informa que a portabilidade de crédito imobiliário exige informações para averbação da sub-rogação da dívida e da garantia no cartório competente.
Renegociação, portabilidade ou ação revisional?
A renegociação pode ser útil quando o problema principal é dificuldade financeira temporária, atraso de parcelas ou necessidade de reorganizar o pagamento.
A portabilidade pode ser analisada quando outra instituição oferece juros, prazo ou custo efetivo total mais adequado. Antes de aceitar a proposta, é importante comparar seguros, tarifas, despesas cartorárias e custo final da operação.
Já a ação revisional costuma ser considerada quando há indícios concretos de cobrança indevida, cláusula abusiva, venda casada, erro no saldo devedor ou descumprimento contratual.
Quando ajuizar ação revisional de financiamento imobiliário?
A ação revisional pode ser avaliada quando há elementos objetivos de irregularidade, como cobrança não prevista, venda casada, erro no saldo devedor, encargos indevidos ou cláusulas que coloquem o consumidor em desvantagem excessiva.
Em financiamentos imobiliários, o Código de Defesa do Consumidor pode ser relevante quando houver relação de consumo, falta de informação adequada ou cláusula abusiva.
A decisão judicial dependerá das provas, do contrato e da legislação aplicável. Para aprofundar, veja também nosso conteúdo sobre juros abusivos em financiamento imobiliário.
Documentos que ajudam na revisão do financiamento
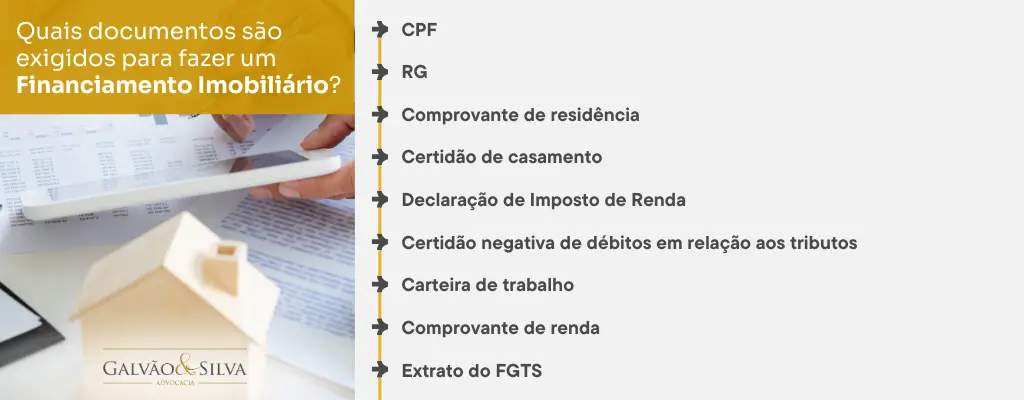
A organização documental é essencial para compreender o contrato, conferir cobranças e avaliar se existe fundamento para renegociação, portabilidade ou ação revisional.
Podem também ajudar na análise:
- Contrato de financiamento e aditivos;
- Proposta inicial e simulações recebidas;
- Boletos, extratos e comprovantes de pagamento;
- Demonstrativo do saldo devedor;
- Planilha de evolução da dívida;
- Apólice de seguros e tarifas cobradas;
- Comunicações, protocolos e respostas do banco;
- Matrícula do imóvel e documentos da garantia.
Outros documentos podem ser necessários conforme o banco, a fase do contrato, a existência de atraso, o uso do FGTS ou a possibilidade de leilão.
Erros que podem prejudicar a revisão
Um erro comum é ajuizar ação revisional sem contrato, boletos, demonstrativo do saldo devedor ou prova objetiva da cobrança questionada.
Também é arriscado parar de pagar o financiamento sem avaliar consequências contratuais, risco de inadimplência, consolidação da propriedade e eventual leilão do imóvel.
Outro problema é aceitar renegociação ou portabilidade sem comparar CET, prazo, seguros, tarifas e custo total. A redução da parcela mensal pode esconder aumento do custo final da operação.
Quando a cobrança exige análise cautelosa
Um consumidor identificou aumento relevante nas parcelas do financiamento e dificuldade para entender a composição do saldo devedor, seguros e encargos cobrados.
A análise inicial reuniu contrato, proposta, boletos, extratos, demonstrativo da dívida, comunicações com o banco e documentos do imóvel para verificar os pontos controvertidos.
O caso mostra que, antes de ajuizar ação ou aceitar renegociação, é importante verificar se os documentos demonstram cobrança questionável, falha de informação ou divergência relevante no contrato.
Perguntas frequentes sobre revisão de financiamento imobiliário
Todo financiamento imobiliário pode ser revisado?
Todo contrato pode ser analisado, mas nem todo financiamento apresenta irregularidades. A revisão depende das cláusulas, documentos, cobranças aplicadas e provas disponíveis.
Juros altos significam cobrança abusiva?
Não necessariamente. É preciso comparar taxa contratada, média de mercado do período, custo efetivo total, prazo, garantias e características da operação.
Posso usar o FGTS em qualquer financiamento?
Não. O uso do FGTS depende de requisitos do trabalhador, do imóvel, do tipo de operação e das regras aplicáveis à moradia própria.
Portabilidade sempre reduz o valor do financiamento?
Não. A portabilidade pode melhorar condições, mas é preciso comparar juros, prazo, tarifas, seguros, custos cartorários e custo total da operação.
Ação revisional suspende cobrança automaticamente?
Não. A ação revisional não suspende automaticamente cobranças ou efeitos do contrato. Qualquer medida urgente depende de pedido específico e decisão judicial.
Como o escritório Galvão & Silva Advocacia atua em revisão de financiamento imobiliário?
O escritório Galvão & Silva Advocacia atua em Direito Imobiliário e Contratual, com análise de contratos de financiamento, cláusulas de garantia, cobranças bancárias, portabilidade, renegociação e revisão contratual.
Nossa equipe auxilia pessoas físicas e jurídicas na leitura do contrato, conferência das cobranças, organização dos documentos e avaliação das alternativas disponíveis antes de eventual medida judicial.
Em situações que envolvem financiamento imobiliário, juros, saldo devedor, portabilidade, FGTS, alienação fiduciária ou risco de leilão, a atuação jurídica especializada pode auxiliar na compreensão dos riscos e na avaliação das medidas cabíveis com responsabilidade.
Dr. Antônio Carlos Lourenço Faillace
Advogado e Cientista Político, sou formado pelo Centro Universitário de Brasília e pela Universidade de Brasília, respectivamente. Inscrito na OAB/DF sob o número 29.903. Possuo mais de 16 anos de atuação em Direito Civil, com grande experiência em Direito do Consumidor, Direito Imobiliário, e Direito Internacional. Também sou fluente em Inglês e Espanhol, além do […]

Dr. Daniel Ângelo Luiz da Silva
Sou advogado, sócio fundador do escritório Galvão & Silva Advocacia, formado pela Universidade Processus e inscrito na OAB/DF nº 54.608. Atuo há mais de uma década em Direito Civil, Empresarial, Tribunais Superiores, Homologação de Sentença Estrangeira e em litígios complexos envolvendo disputas patrimoniais. Além da advocacia, sou professor, escritor e palestrante, fluente em inglês e […]


Bom dia , esse artigo foi bem esclarecedor . Obrigada
Bom dia! Ficamos felizes em saber que o artigo foi esclarecedor para você. Para mais informações, visite nosso site em https://www.galvaoesilva.com/contato/. Agradecemos o seu feedback!